
Кредитний борг стає все більш важким вантажем для мільйонів американців.
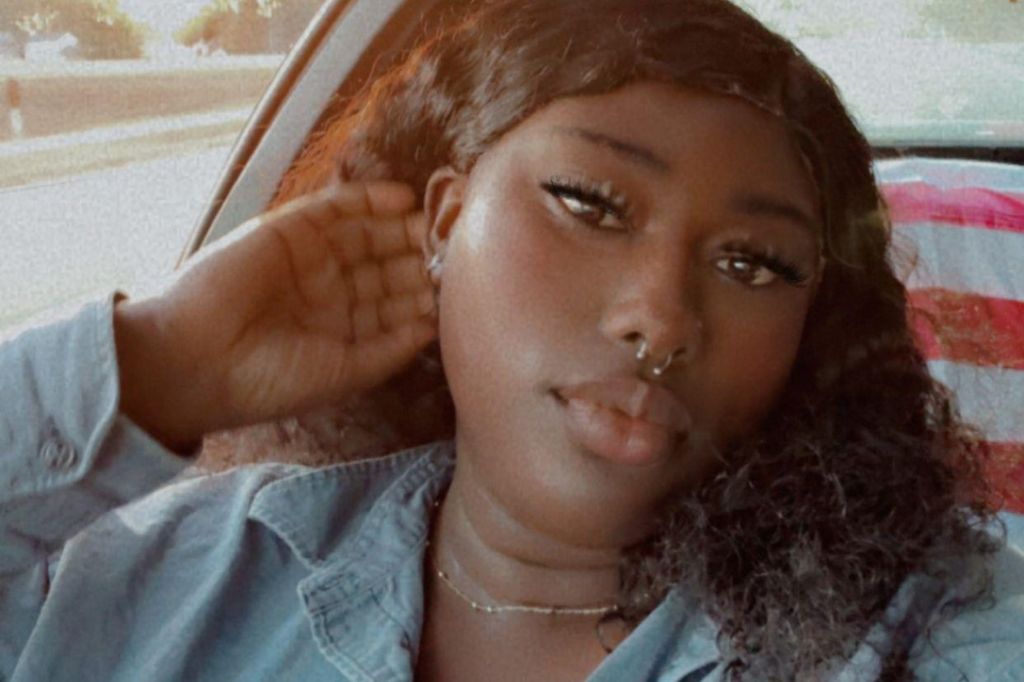
Селена Купер, 26 років, належить до тих, хто стикається з цими труднощами. Колишня юрисконсультка в Адміністрації соціального забезпечення, вона втратила стабільний дохід, коли уряд США закрився кілька місяців тому. Вона втратила роботу назавжди після Різдва.
Купер вперше пропустила платежі за кредитною карткою в жовтні, коли її зарплати зупинилися. Відтоді, за її словами, борг за трьома кредитними картками накопичився до 6,000 доларів.
Минулого місяця її емітенти карток Capital One та American Express повідомили, що підвищують її відсоткові ставки через запізнення з платежами. Ставка на її картці Capital One подвоїлася до 16%, в той час як на картці Amex зросла з 10% до 18%.
Відсоткові ставки по кредитним карткам привернули увагу президента США Дональда Трампа. На минулому тижні він запропонував обмежити їх на рівні 10% на один рік, починаючи з 20 січня – ідея, яку Купер назвала “трохи корисною, але це все ще не виведе мене з боргу”.
Купер, яка живе в Колумбії, Південна Кароліна, тепер покладається на свій бізнес з фотографії для отримання доходу. “Це покриє невеликі рахунки, але не мій борг за карткою”, – зазначила вона.
Відсоткові ставки за кредитними картками зростали в останні роки. В середньому, за даними Федеральної резервної системи, у листопаді вони становили близько 22%, порівняно з 13% десять років тому. 37% дорослих мають залишок на кредитках, а загальний борг по кредитних картах у США становить понад 1 трильйон доларів.
“Це показує, що споживачі відчувають тиск, вони й далі відчуватимуть цей тиск”, – сказала Сюзан Шмідт, керівник портфеля в Exchange Capital Resources в Чикаго, у коментарі для BBC.
“Я думаю, що адміністрація Трампа намагається знайти вихід з цієї ситуації”.
Пропозиція Трампа, яка стала однією з його обіцянок під час виборів, зустріла швидкий опір з боку керівників банків, які стверджують, що обмеження погіршить доступ споживачів до кредитів. Банки можуть зменшити кредитні ліміти або закрити ризиковані рахунки.
Відсоткові платежі є джерелом доходу для банків та інших великих кредиторів, складатимуть 160 мільярдів доларів у 2024 році, за даними Бюро захисту фінансових споживачів – агенції, яку Трамп значною мірою розпустив минулого року.
Банки вже намагаються захистити свої доходи, стверджуючи, що обмеження відсотків матиме зворотний ефект на шкоду споживачам. JP Morgan натякнув на можливість юридичних дій.
“Люди втратять доступ до кредитів на дуже, дуже широкій основі, особливо ті, хто найбільше в них потребує”, – попередив Джеремі Барнум, фінансовий директор JP Morgan, під час телефонної конференції компанії в понеділок.
Джейн Фрейзер, генеральний директор Citigroup, також виступила проти пропозиції в середу та попередила про “серйозний вплив на доступ до кредитів та споживчі витрати в країні”.
Деякі аналітики та економісти погоджуються, що одно лише обмеження може не принести споживачам стільки вигоди, скільки стверджує Трамп та законодавці обох партій.
“Обмеження до 10% може не бути правильним рішенням, оскільки людині, яка вже в труднощах, це не обов’язково допоможе”, – зазначила Шмідт з Exchange Capital Resources.
Бенедикт Гуттман-Кензі, асистент професора фінансів в Університеті Райса, зазначив, що банки можуть відреагувати, обмеживши, як багато вони позичають людям з нижчими кредитними балами, які вважаються більш ризиковими позичальниками. Саме ці люди найбільше ризикують втратити доступ до кредиток, сказав він.
Банки, додав він, також можуть намагатися компенсувати свої доходи в інших місцях, наприклад, підвищуючи річні комісії або штрафи за запізнення.
“Неясно, чи люди будуть у виграші”, – сказав Гуттман-Кензі. “Вони все ще платять подібні суми грошей”.
Але він зазначив, що деякі витрати банків “роздуваються”, що означає, що в них є простір для скорочення витрат, щоб зберегти свої маржі. Вони, наприклад, могли б скоротити витрати на маркетинг, зазначив він.
Нещодавнє дослідження Університету Вандербільта виявило, що американці заощадили б приблизно 100 мільярдів доларів на рік на витратах на відсотки, якби було впроваджено обмеження на рівні 10%.
“Це те, що люди помітять, вони це відчують”, – сказав Браян Ширер, дослідник з Політичного прискорювача Вандербільта та автор дослідження.
“Це саме по собі суттєво вплине на бюджет домогосподарств”.
Ширер поставив під сумнів ключовий аргумент, висунутий керівниками банків та їхніми лобістами: що будь-яке зниження ставки неодмінно призведе до зниження кредитування. Він вказав на добрі маржі банків на ринку кредитних карток.
Він додав, що відсоткові платежі не становлять більшості доходів, які банки отримують за кредитками.
“Жодна політика не обходиться без переваг і недоліків”, – сказав Ширер. “Щоб продовжити кредитування, банки повинні будуть скоротити винагороди в певній мірі, особливо для людей з нижчими кредитними балами (FICO)”.
“Однак заощадження від відсотків, навіть для тих, хто втрачає деякі винагороди, значно перевищать втрачені винагороди”.
Морган, 31, яка попросила використовувати тільки своє ім’я, також належить до тих, хто намагається погасити тисячі доларів. З травня минулого року вона використовує свою картку Discover для оплати виховання своєї дворічної доньки, будучи безробітною. Вона вирішила віддати доньку в дитячий садок, оскільки їй потрібна була свобода через проблеми із психічним і фізичним здоров’ям.
Ці платежі залишили її з боргом у 6,700 доларів. Чоловік Моргана, який служить у війську, покриває інші витрати родини. Завдяки програмі пільг для військовослужбовців, їй вдалося отримати ставку близько 3% на її кредитці. Якби їй довелося платити звичайну ставку в 27%, відправка дочки до дитячого садка не була б варіантом, сказала вона.
“Я страждаю через ці 6,700 доларів, але я маю трохи простору, оскільки, коли знайду роботу, можу це погасити”, – сказала Морган.
Саме тому пропозиція Трампа обмежити відсотки за кредитними картками на рівні 10% здалася їй “кроком у правильному напрямку”.
“Сподіваюся, що це дійсно здійсниться”, – додала вона. “Це одна з небагатьох речей, які він зробив на користь людей, а не бізнесу”.
Ідея обмеження відсотків за кредитними картками обговорюється в законодавчих колах протягом багатьох років і отримала двопартійну підтримку. Сенатор Джош Гоулі, республіканець, і сенатор Берні Сандерс, демократ, минулого року представили законопроект про обмеження відсотків за кредитними картками на рівні 10%.
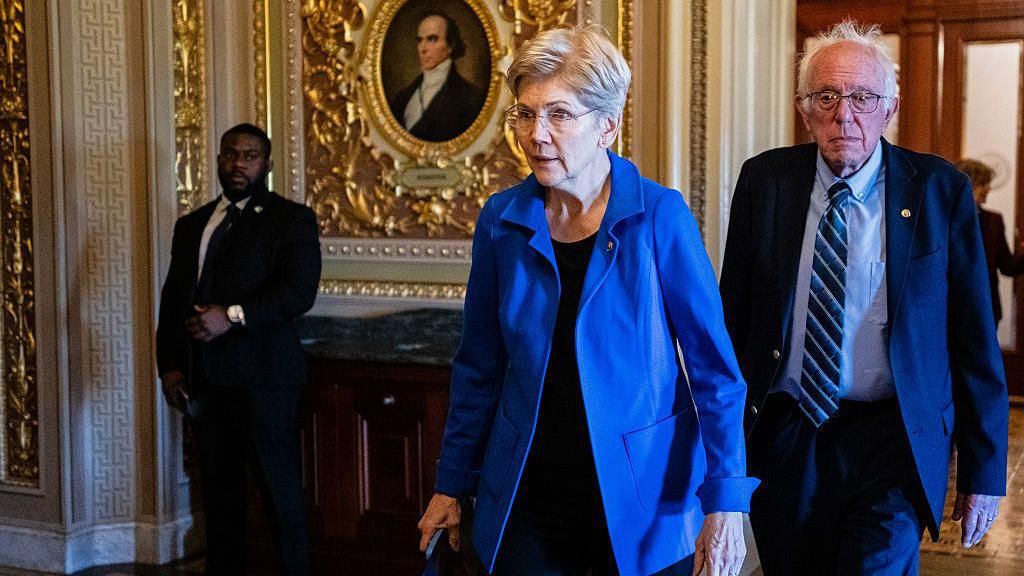
Демократична сенаторка Елізабет Уоррен заявила в коментарі, що на цьому тижні спілкувалася з Трампом і “сказала йому, що Конгрес може ухвалити законодавство, щоб обмежити відсотки за кредитними картками, якщо він дійсно буде боротися за це”.
“Якщо він справді хоче щось зробити, включаючи обмеження відсотків по кредитках чи зниження витрат на житло, він повинен використовувати свої важелі і подзвонити”, – сказала Уоррен.
Однак є перешкоди попереду. Отримання підтримки від Конгресу може виявитися складним, незважаючи на певну підтримку з обох сторін.
Голова Палати представників Майк Джонсон цього тижня дистанціювався від пропозиції про обмеження відсотків, посилаючись на “негативні вторинні ефекти” та скорочення кредитування внаслідок цього. “Це те, що ми повинні обдумувати дуже ретельно”, – сказав Джонсон на прес-конференції.
А банки готові продовжувати наполягати на цьому.
“Якщо адміністрація Трампа відмовиться, я думаю, це буде через лобіювання банків”, – сказав Ширер з Вандербільта. “Це їх дохід, вони не відпустять це легко”.


