
Кредитна заборгованість стає дедалі важчим тягарем для мільйонів американців.
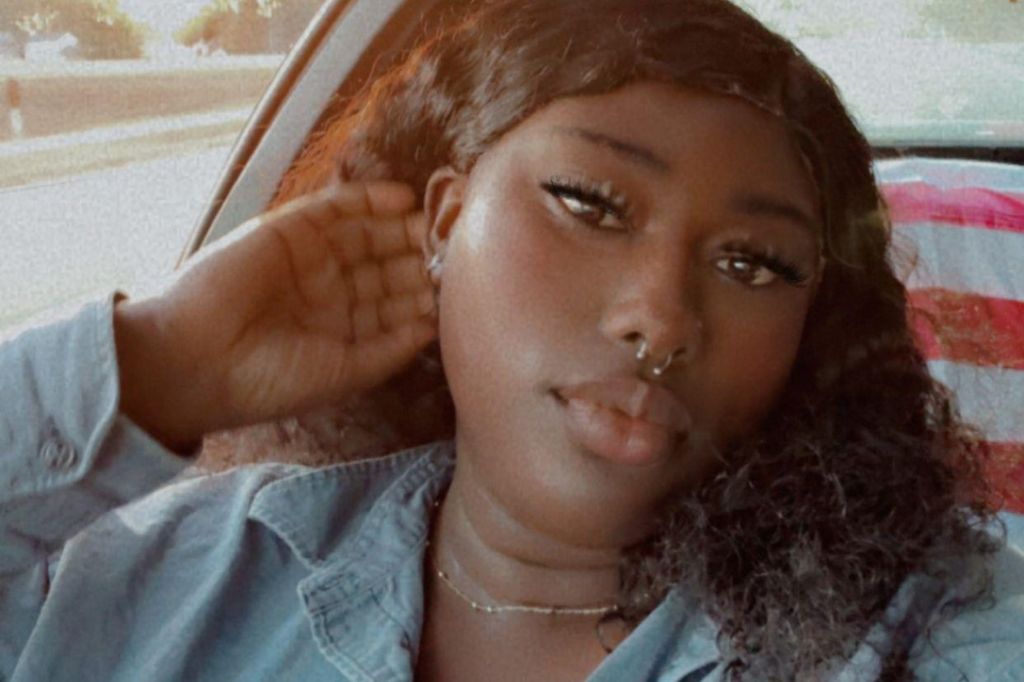
Селена Купер, 26 років, є однією з тих, хто відчуває на собі цю напругу. Колишня юрисконсультка Управління соціального забезпечення, вона залишилася без стабільного доходу, коли уряд США призупинив свою роботу кілька місяців тому. Вона втратила роботу назавжди після Різдва.
Купер вперше пропустила платежі за кредитною карткою в жовтні, коли її заробітна плата зупинилася. З тих пір, за її словами, її борг за трьома кредитними картками накопичився до $6,000.
Минулого місяця її емітенти карток Capital One і American Express сповістили про підвищення її відсоткових ставок через затримки в платежах. Ставка за її карткою Capital One подвоїлася до 16%, а за Amex зросла з 10% до 18%.
Високі відсоткові ставки на кредитні картки привернули увагу президента США Дональда Трампа. Минулого тижня він запропонував обмежити їх до 10% на рік з 20 січня – ідея, яку Купер назвала “добрим кроком, але це все ще не виведе мене з боргу”.
Купер, яка живе в Колумбії, Південна Кароліна, тепер покладається на свій бізнес з фотографії для отримання доходу. “Це покриє малу частину витрат – але не мою кредитну заборгованість,” – сказала вона.
Ставки по кредитним карткам постійно зростають останніми роками. За даними Федеральної резервної системи, вони в середньому становили близько 22% на листопад, зросли з 13% за десять років. 37% дорослих мають баланс за кредитними картками, а загальний борг по кредитних картках в США перевищує $1 трлн.
«Це показує, що споживачі відчувають тиск, і вони продовжуватимуть відчувати його», – сказала Сьюзен Шмідт, керуюча портфелем в Exchange Capital Resources у Чикаго, в коментарі BBC.
Трампова пропозиція, яка була серед його обіцянок під час кампанії, зустріла швидкий негатив від керівників банків, які стверджують, що обмеження зашкодить доступу споживачів до кредиту. Банки можуть зменшити кредитні ліміти або закрити ризиковані рахунки.
Витрати на відсотки є джерелом доходу для банків та інших великих кредиторів, що становитиме $160 млрд у 2024 році, згідно з даними Бюро захисту фінансових споживачів – агенції, яку Трамп здебільшого розформував минулого року.
Банки вже намагаються захистити цей дохід, стверджуючи, що обмеження відсоткових ставок завдасть шкоди споживачам. JP Morgan натякнув на можливість юридичних дій.
«Люди втратять доступ до кредиту на дуже, дуже широкій основі, особливо ті, хто найбільше його потребує», – попередив Джеремі Барнум, фінансовий директор JP Morgan, під час дзвінка для інвесторів у понеділок.
Джейн Фрейзер, генеральний директор Citigroup, також виступила проти пропозиції в середу та попередила про «серйозний вплив на доступ до кредитів і на споживчі витрати в країні».
Деякі аналітики і економісти погоджуються, що обмеження саме по собі може не принести користі споживачам так, як стверджують Трамп та законодавці з обох політичних партій.
«Обмеження до 10% може бути не найкращим рішенням, тому що людям, які вже в скрутному становищі, це не обов’язково допоможе», – сказала Шмідт з Exchange Capital Resources.
Бенедикт Гаттман-Кенні, доцент фінансів в університеті Райса, зазначив, що банки можуть відреагувати, обмеживши кредитування людям з низькими кредитними балами, яких вважають більш ризикованими позичальниками. Це ті, хто найбільше ризикує втратити доступ до кредитних карток, – сказав він.
Банки також можуть спробувати компенсувати свої доходи в іншому місці, наприклад, підвищивши річні платежі або штрафи за запізнення.
«Не ясно, що люди стануть краще жити», – сказав Гаттман-Кенні. «Вони все ще платять схожі суми грошей».
Але він зазначив, що деякі витрати банків є «роздутою», що означає, що у них є можливість скоротити витрати, щоб зберегти свої маржі. Наприклад, вони можуть зменшити витрати на маркетинг, – сказав він.
Крім того, нещодавнє дослідження Університету Вандербільта показало, що американці заощадили б приблизно $100 млрд на рік у витратах на відсотки, якщо було б впроваджено обмеження на 10%.
«Це те, що люди побачили б, вони це відчули б», – сказав Брайан Шірер, дослідник Вандербільтської політичної програми та автор дослідження.
«Це вплинуло б на їх салонні бюджети суттєво».
Шірер поставив під сумнів ключовий аргумент, висунутий керівниками банків та їх лобістами: що будь-яке зменшення ставок необхідно призведе до зменшення кредитування. Він вказав на великий прибуток банків у кредитному ринку карток.
Він додав, що платежі за відсотками не становлять більшість доходів, які банки отримують від кредитних карток.
«Жодна політика не є без переваг та недоліків», – сказав Шірер. «Щоб продовжувати кредитування, банки повинні будуть зменшити винагороди в певній мірі, особливо для людей з нижчими балами FICO (кредитними балами)».
Однак, за його словами, заощадження від відсотків, навіть для тих, хто втрачає деякі винагороди, значно перевищили б втрачені винагороди.
Морган, 31 рік, яка попросила використовувати тільки своє ім’я, також є серед тих, хто бореться з тисячами доларів.
З травня минулого року вона користується своїм карткою Discover, щоб оплатити дитячий садок для своєї дворічної доньки, поки перебуває без роботи. Вона вирішила віддати доньку в дитячий садок, бо їй потрібна свобода через труднощі зі своїм психічним та фізичним здоров’ям.
Ці платежі залишили її із заборгованістю в $6,700 по кредитних картках.
Чоловік Морган служить у війську і оплачує інші витрати сім’ї. Через програму пільг для службовців вона отримала ставку близько 3% на кредитній картці. Якби вона повинна була сплачувати звичайну ставку в 27%, відправити доньку до дитячого садка було б неможливо, сказала вона.
«Я не сплю через $6,700, але у мене є певний простір, щоб це пережити, бо як тільки я знайду роботу, зможу це погасити», – сказала Морган.
Саме тому пропозиція Трампа про обмеження відсоткових ставок на кредитні картки на 10% стала для неї «кроком у правильному напрямку».
«Сподіваюся, що це дійсно здійсниться», – сказала вона. «Це одна з небагатьох речей, які він зробив, що ставлять людей на перше місце, а не бізнес».
Ідея обмеження відсоткових ставок на кредитні картки обговорюється в законодавчих колах вже кілька років і здобула двопартійну підтримку.
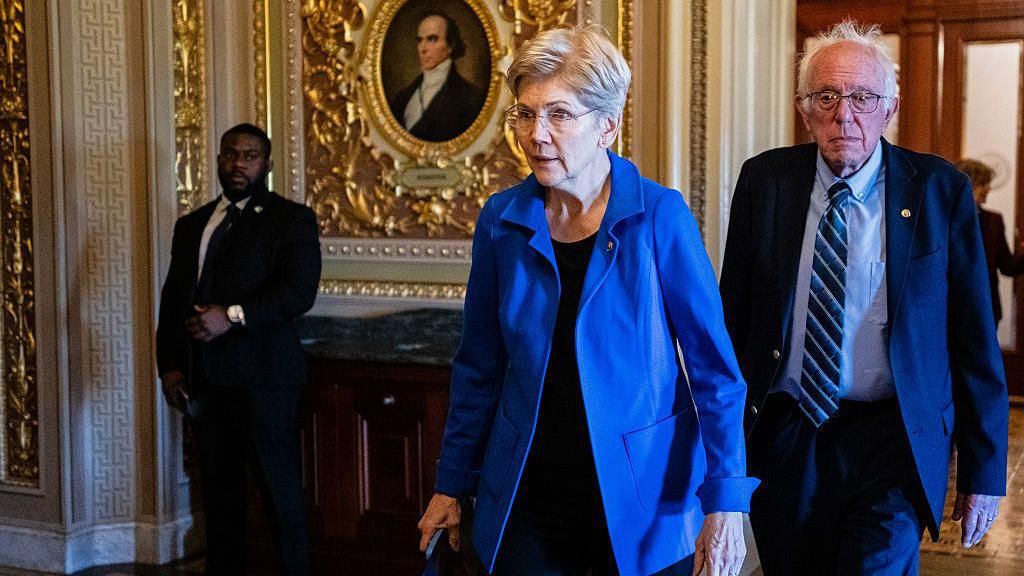
Сенатор Джош Гоулі, республіканець, і сенатор Берні Сандерс, демократ, минулого року представили законопроєкт про обмеження відсоткових ставок на кредитні картки до 10%.
Демократ Сенатор Єлізавета Уоррен у заяві зазначила, що цього тижня говорила з Трампом і «сказала йому, що Конгрес може прийняти законопроєкт про обмеження відсоткових ставок на кредитні картки, якщо він дійсно боротиметься за це».
«Якщо він дійсно хоче щось зробити, включаючи обмеження відсоткових ставок на кредитні картки чи зниження витрат на житло, він має використати свою владу і подзвонити», – додала Уоррен.
Проте є перепони. Отримати підтримку Конгресу може бути важко, незважаючи на певну підтримку з обох сторін.
Спікер Палати Представників Майк Джонсон цього тижня дистанціювався від пропозиції щодо обмеження ставок, зазначивши «негативні вторинні ефекти» та скорочення кредитування внаслідок цього. «Це питання, над яким ми повинні бути дуже обережними», – сказав Джонсон на пресконференції.
І банки готові активно чинити опір.
«Якщо адміністрація Трампа відмовиться, я вважаю, що це буде через лобіювання банків», – сказав Шірер з Вандербільта.
«Це їх молочна корова. Вони легко її не відпустять».


