
Для матері-одиначки з чотирьох дітей, Абі, борги, які вона накопичила, користуючись сервісами “Купуй зараз, плати пізніше” (BNPL), стали замкнутим колом.
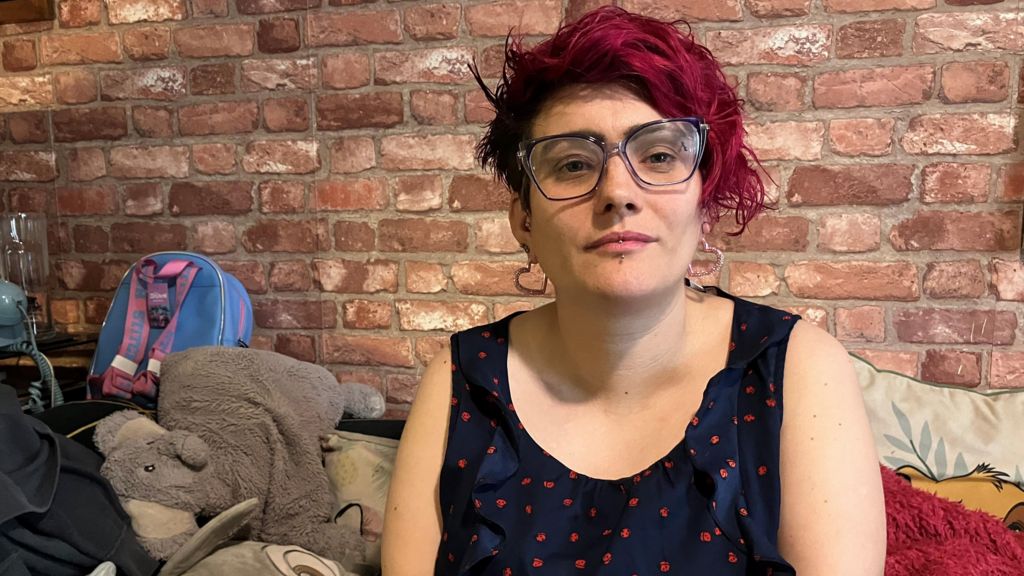
Абі, яка проживає в Шеффілді, є лише однією з багатьох людей, які розповіли BBC про борги, які виникли внаслідок використання BNPL для покупки базових товарів, включаючи продукти харчування та шкільні форми.
П’ять провідних організацій з підтримки боржників зазначають, що спостерігається зростання кількості сімей, які потребують допомоги з такими боргами, які накопичуються через додатки, такі як Klarna, Zilch і Clearpay.
Згідно з дослідженням благодійної організації Stepchange, приблизно 1,6 мільйона людей у Великій Британії влітку цього року користувалися цими методами для розподілу витрат на домашні рахунки.
Послуги BNPL стверджують, що їхні продукти мають механізми захисту, які допомагають клієнтам управляти своїми витратами, а також пропонують підтримку тим, хто потрапив у фінансові труднощі.
BNPL дозволяє покупцям розподілити вартість покупок на тижні або місяці, використовуючи безвідсотковий кредит. Але борги можуть зростати, якщо люди пропускають платежі.
З наступного року всі додатки BNPL будуть регульовані, що призведе до більш суворих перевірок платоспроможності.
Однак, до цього часу консультанти з боргів кажуть, що люди використовують ці сервіси “недостатньо стійко” для “покриття” своїх бюджетів.
М’які перевірки кредитоспроможності означають, що постачальники BNPL часто не знають, якщо люди беруть кредити з інших джерел, тому вони схвалюють позики, не знаючи про ширшу ситуацію клієнтів.
Абі почала використовувати BNPL, коли потрапила у фінансові труднощі. “Є спокуса подумати: ‘О, я просто скористаюсь цим сьогодні, а коли отримаю зарплату, поверну’ – і розтягнути на кілька місяців,” – каже вона.
37-річна жінка, яка не може користуватися кредитними картками через інші борги, почала використовувати BNPL три роки тому для здійснення більших покупок. З тих пір вона використовує кілька додатків BNPL для покупки повсякденних предметів, таких як корм для домашніх тварин, квитки на автобус і продукти харчування.
Абі регулярно купує тижневий проїзний квиток за £40, використовуючи BNPL-карту на касі. Вона сплачує первинний внесок близько £5, що дозволяє їй розподілити витрати на кілька платежів, але стягується додаткова плата, якщо вона затримує погашення.
Вона стикалася з додатковими зборами і відсотками після затримки кількох платежів і зараз винна компаніям BNPL близько £3,000.
П’ять провідних груп з консультування з боргів повідомляють про зростання кількості звернень, пов’язаних з боргами з BNPL.
Служба консультування з боргів Money Wellness зазначає, що у минулому році, який закінчився у вересні 2025 року, вона допомогла на 44% більшій кількості людей з боргами BNPL у порівнянні з попереднім роком, називаючи це “величезним сплеском”.
Національна лінія боргів і Бізнес-лія, які працюють під егідою Money Advice Trust, підтримали 11,000 людей у цей же період з такими боргами.
Служба “Громадянська порада” помітила 48% річного зростання, а організація “Християнські проти бідності” зазначила, що 14% її клієнтів мали борги BNPL у 2024 році, порівняно з 9% у 2023 році.
Том Гіббонс з Money Wellness стверджує, що зростання вартості життя “виштовхнуло бюджети людей до межі”. Ціни на продукти харчування зросли на 37% за п’ять років, що означає, що покупки на £10, зроблені п’ять років тому, тепер коштують £13.70.
Гіббонс зазначає, що Money Wellness спостерігає зростання кількості молодих жінок-одиначок з дітьми, які звертаються по допомогу з боргами BNPL, намагаючись “заповнити прогалини і не можуть зводити кінці з кінцями”.
Абі почала подавати заявку на наказ про звільнення від боргів, що дозволить заморозити її борги на 12 місяців. Якщо її фінансова ситуація не зміниться, ці борги можуть бути списані, але її кредитна історія постраждає на шість років.
В серпні було схвалено рекордну кількість – понад 4,200 наказів про звільнення від боргів.
Дженніфер, не її справжнє ім’я, заборгувала £5,000 через BNPL, перш ніж їй схвалили наказ про звільнення від боргів у липні.
26-річна мати-одиначка з Західного Йоркширу говорить, що це дало їй “новий старт” і вона більше не живе в страху від дзвінків колекторів.
“Я нарешті можу знову дихати,” – говорить вона.
Вона є однією з багатьох, які розповіли BBC, що доступ до BNPL “був занадто легким”, додаючи: “Ти потрапляєш у звичку, і до того, як зрозумієш, це стає великою проблемою.”
Але не всі, хто використовує BNPL, мають зростаючі борги. Даніел, мати п’ятьох дітей та працівниця соціальної служби з Ротерема, каже, що вона “відповідальна” у використанні і використовує лише те, що може повернути.
Тепер вона користується BNPL для купівлі необхідних речей, таких як взуття та шкільні форми для своїх дітей, замість того, щоб звертатися до фонду допомоги або позичати гроші у родини.
“Я знаю людей, які використовують його і хвилюються, як вони повернуть гроші, але я не хочу виявитися тією, хто платить гроші BNPL і потім не має чим жити,” – говорить Даніел.
Багато людей, які спілкувалися з BBC, ніколи не уявляли, що потраплять у борги.
Гіббонс зазначає: “Все, що потрібно, це нещасний випадок, і ти залишаєшся без роботи, або тебе звільняють, і раптом у тебе немає грошей, але ти все ще повинен знайти кошти, щоб платити за BNPL.”
У відповідь на розслідування BBC, представник Klarna заявив, що компанія вітає нове регулювання з боку Управління фінансового нагляду (FCA) наступного року, і зазначив, що їх “продукти розроблені, щоб допомогти споживачам уникнути потрапляння в борги”.
Якщо платежі пропускаються, доступ до подальшого кредиту обмежується, кажуть вони.
Zilch, який є регульованим кредитором FCA, стверджує, що має “механізми забезпечення платоспроможності”, щоб гарантувати, що їхні клієнти “відповідально користуються нашим продуктом”.


