
Люк Англія нещодавно став батьком і вже замислюється про створення фонду університету для своєї новонародженої дитини.
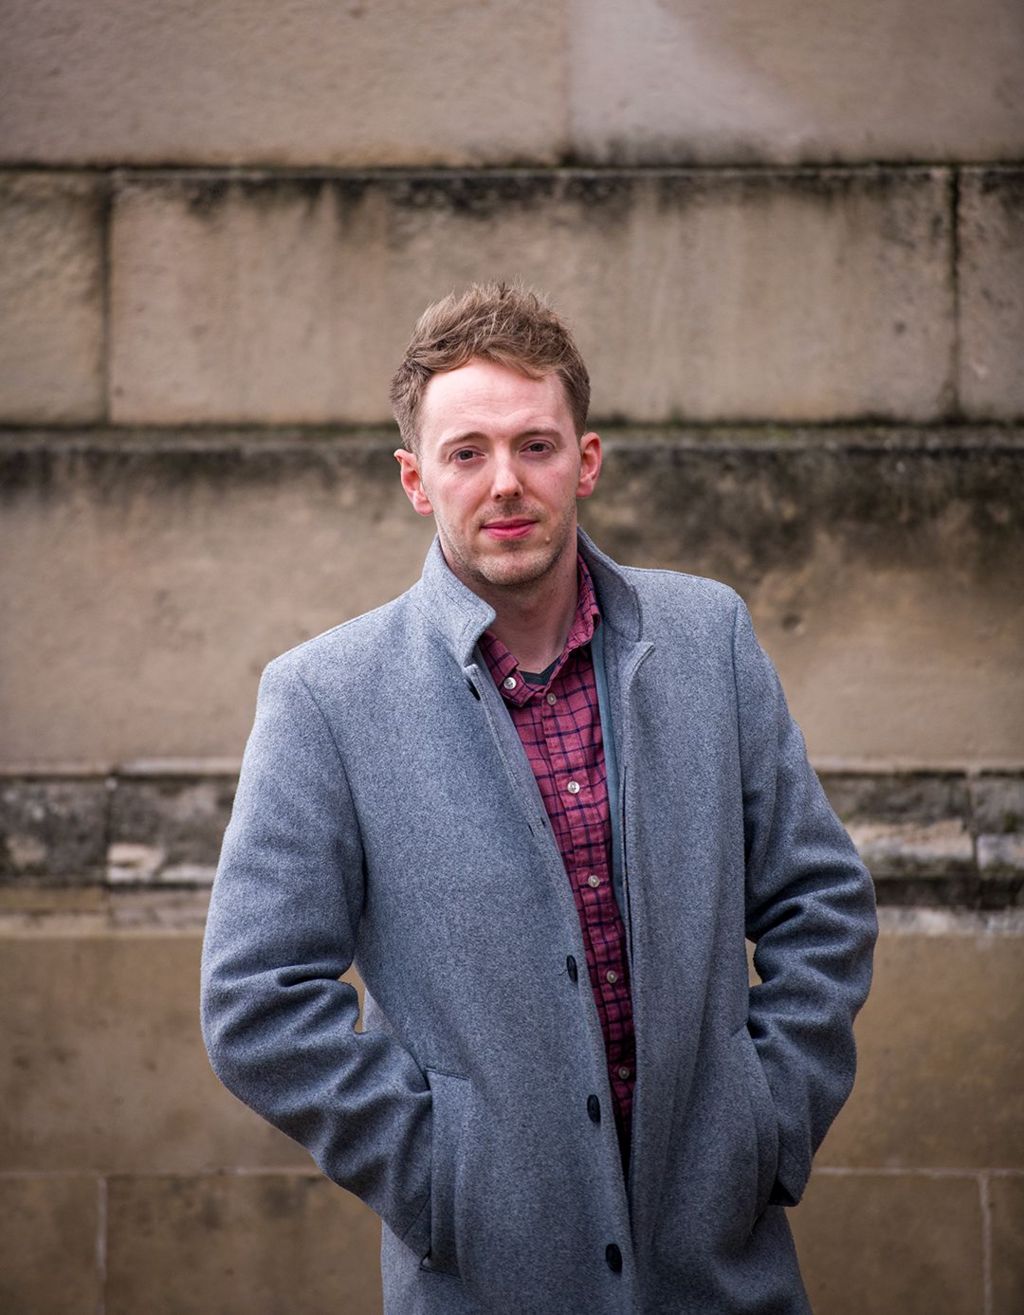
Але спочатку він хоче спробувати погасити власний студентський борг, додавши £75 до £250, яке вже стягується з його зарплати щомісяця.
«Є безліч інших справ, на які я міг би витратити ці гроші», – каже Люк. «Якби я не здійснював жодних добровільних виплат, мій кредит погасився б приблизно за 12 років. Додаючи добровільні виплати, я можу розраховувати на погашення боргу за шість років».
Зростання добровільних виплат
Аналіз BBC даних компанії Student Loans Company показав, що сума добровільних виплат випускників, які намагаються погасити свій кредит після 2012 року, зросла. Добровільні виплати випускників, які отримали позики, відомі як позики Плану 2, зросли більше ніж в три рази з фінансових років 2017 по 2025 роки – від £141,7 млн до £491,1 млн.
Причини добровільних виплат
Ці позики були доступні для студентів, які почали навчання в Англії між вереснем 2012 року та липнем 2023 року, і все ще видаються у Уельсі. Добровільні виплати здійснюють студенти з Англії, які навчалися у Великій Британії, або студенти з ЄС, які навчалися в Англії.
Мартін Льюїс, засновник MoneySavingExpert.com, минулого тижня попередив, що лише високі заробітки можуть принести вигоду від добровільних виплат, і більшість не повинні «переживати, що їх змушують переплачувати».
Личный досвід Люка
Люк, 34 роки, працює оцінювачем у Лондоні. Він отримав диплом у 2012 році і, як і багато інші з Англії, взяв нову позичку Плану 2 студентських кредитів. Вибравши вивчення двох років освіти в галузі будівельного оцінювання в Університеті Гринвіча з річними навчальними витратами близько £6,000, він не зазнав такого великого впливу від підвищення плати за навчання, як багато інших студентів.
Таким чином, Люк покинув університет з боргом близько £19,500, у порівнянні з багатьма, хто закінчив з £40,000 або більше. Однак його налякало зростання відсотків, що додається до його боргу, тому він почав робити добровільні виплати з самого початку. Він висловлює, що «важко не зосереджувати увагу на цьому та не відчувати стрес».
Стратегії з погашення боргу
Люк наразі є платником високих податків і має борг у розмірі £16,800. Він вважає, що навіть без добровільних виплат, йому вдалося б погасити кредит до моменту його списання. Люк сподівається, що до моменту погашення його кредиту через шість років, він зможе направити кошти, які раніше витрачав на repayment, на свою дитину.
Експертні думки
Мартін Льюїс також зазначив, що багато людей «переживали занепокоєння щодо переплат», і для більшості позичальників це лише «викинуті» гроші. Він зазначив, що переплата на £1,000 або £2,000 не змінює той факт, що вони не зможуть погасити кредит у 30-річний термін до моменту його списання.
Кампанія Rethink Repayment вказує на необхідність скасування заморожування доходів та обмеження відсоткової ставки по студентських кредитах на рівні інфляції. Її засновник Олівер Гарднер зазначив: «Це зробило практично неможливим для людей сплачувати свої кредити, якщо у вас немає дуже високої зарплати».
Висновок
Слід уважно розглянути питання щодо добровільних виплат, адже дві третини студентів, які розпочали навчання в університеті у 2022 році, можуть сподіватися на те, що їхній залишок буде списаний. Це означає, що ці кошти могли б бути витрачені на більш вигідні цілі.
Департамент освіти зазначив, що система кредитування була розроблена попередніми урядами, і «фіскальна ситуація, з якою цей уряд зіткнувся, змусила нас приймати важкі рішення». Вони підкреслили, що «випускники, які заробляють найбільші зарплати, вносять більше у повернення своїх студентських кредитів».


