
15 вересня 2008 року Боббі Сігал приїхав на роботу у Канарі Ворф приблизно за півгодини до 6 ранку. Це був останній раз, коли йому потрібно було приходити вчасно. Він працював трейдером у Lehman Brothers, американському банку, який переживав серйозні проблеми.
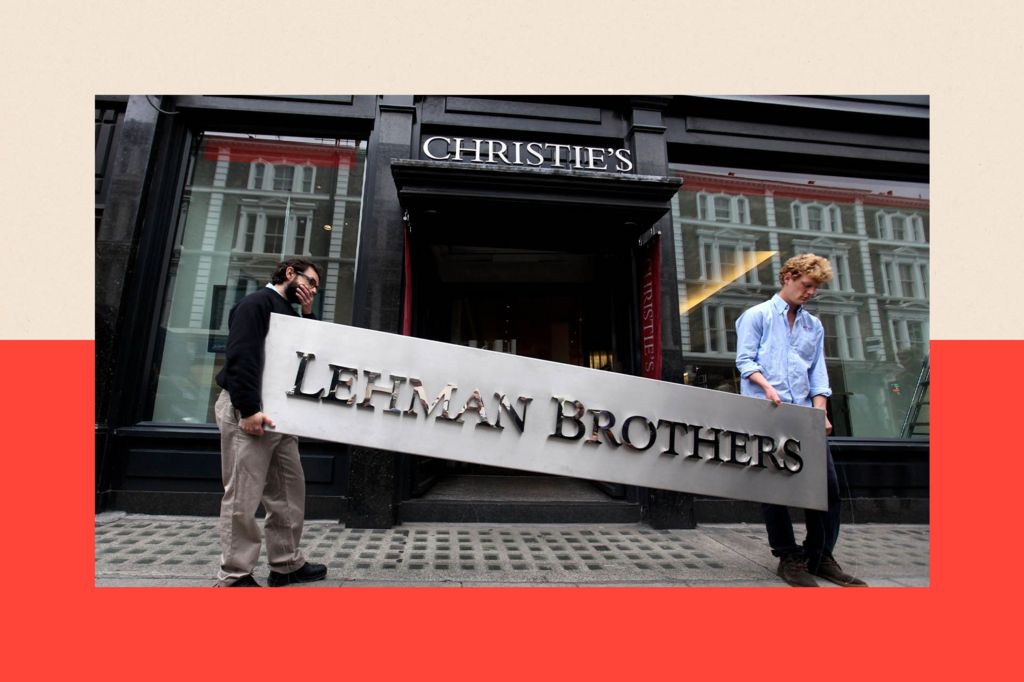
«Ми побачили у недільних новинах, що вони подають на банкрутство. Ми не були впевнені, як це вплине на нас у Великій Британії. Тож нам сказали приходити як зазвичай», – згадує Боббі.
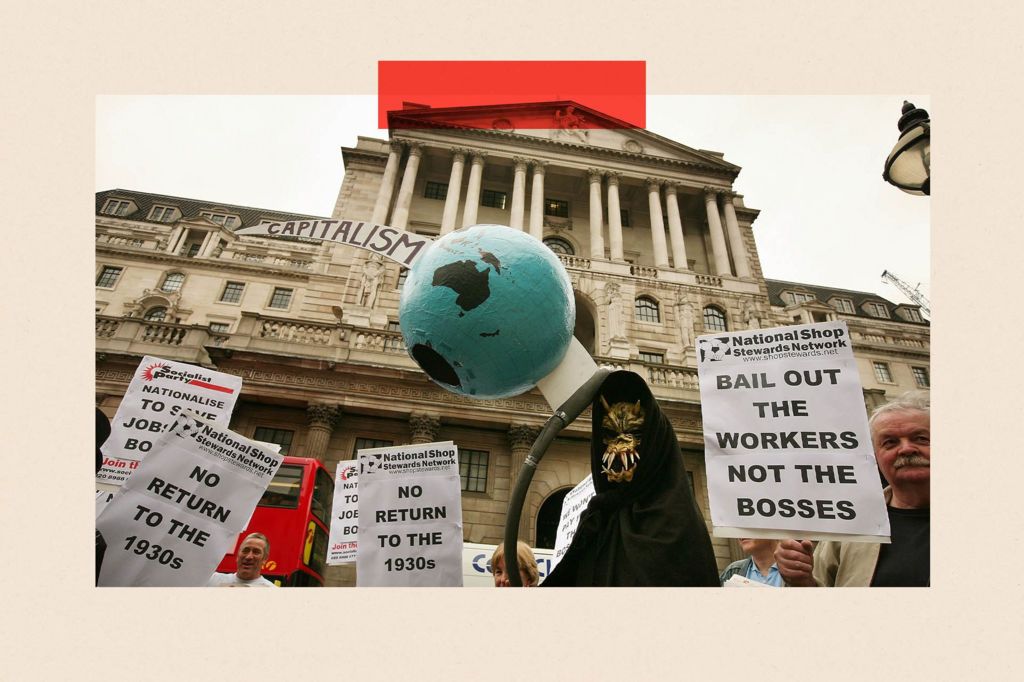
Спочатку в офісі панував «хаос», каже він. «Не було жодного прямого зв’язку з нашими американськими колегами. Вони не відповідали на дзвінки. Дехто почав збирати речі, наприклад, картини зі стін, і говорив: ‘Вони мені заборгували акції’».
У Боббі була передчуття, що катастрофа може статися, і він був добре підготовлений. «Я насправді купив візок для покупок в останній день. І смішно, але влітку люди справді відчували певне неспокій. Я витратив свій картку на вендинг-автомат, [вартістю] 300 фунтів, на шоколад, адже усвідомив, що якщо автомат або банк зазнає краху, моя картка стане непотрібною».
Боббі, як і тисячі його колег, завершив свою кар’єру з картонною коробкою. Це стало знаковим образом глобальної фінансової кризи, яка призвела до краху тисяч бізнесів і мільйонів втрачених робочих місць. Вона розпочала одну з найтриваліших та найглибших рецесій з часу Другої світової війни.
Сьогодні знову з’являється безліч тривожних сигналів, які змушують задуматися, чи не перебуваємо ми на порозі нової фінансової кризи.

Якою може бути наступна катастрофа? І чи матимуть політики у 2026 році інструменти для її вирішення, враховуючи більш напружені міжнародні відносини, ніж у 2008 році?
Перед кризою, що охопила світову економіку у 2008 році, вже були ранні сигнали тривоги в деяких частинах фінансової системи. У 2007 році інвестиції в ризиковані американські іпотеки зазнали краху, коли власники будинків не могли платити. Фонди, керовані Bear Stearns, BNP Paribas та іншими банками, або змушені були заморозити можливість для інвесторів забрати свої гроші, або повністю ліквідувати фонди.
Ці проблеми були «канарейками» у тому, що виявилося дуже глибокою фінансовою вугільною шахтою. Коли нервозність поширилася, навіть банки почали відмовлятися один одному позичати, боячись не повернути свої гроші, створюючи так звану «кредитну кризу». Це призвело до глобальної фінансової кризи.
Швидко до сьогоднішнього дня.
Кілька фондів, які позичають гроші, оголосили про збитки або обмежили можливість інвесторів забрати свої гроші. BlackRock, Blackstone, Apollo та Blue Owl зазнали вимог до виведення мільярдів з приватних кредитних фондів — установ, які надають альтернативу традиційним банкам.
Валютні регулятори та фінансові ветерани визнають подібності. Сара Брідан, заступник голови Банку Англії, відповідальна за фінансову стабільність, зазначає, що новий світ приватного кредитування швидко зріс, ще не був перевірений фінансовими труднощами та маловідомий.
«У тому, що ми спостерігаємо зараз, є відголоски глобальної фінансової кризи», — говорить вона. «Приватний кредит виріс з нічого до двох з половиною трильйонів доларів за останні 15-20 років. Є левередж [позичені гроші], непрозорість, складність, існують взаємозв’язки з іншими частинами фінансової системи. Все це нагадує те, що ми спостерігали під час ГФК».
Вона також стурбована тим, що багато коштів, які позичають приватні кредитні фонди, самі були позичені, створюючи шари боргу — або левереджу — які можуть збільшити будь-які втрати.
«Існує левередж на левередж на левередж. Що ми хочемо впевнитися, так це те, що всі розуміють, як цей шматковий торт левереджу додається», – підсумовує вона.
Мохамед Ель-Еріан, головний економічний радник німецької фінансової компанії Allianz та колишній генеральний директор PIMCO, найбільшого в світі інвестора в облігації, погоджується, що ризик нової кризи недооцінюється.
« Є певні подібності з 2007 роком, які не дають мені спати вночі. Подібності чітко вразливі у фінансовій системі, які не оцінюються належним чином», — говорить він.
Насправді, на його думку, саме обмеження, накладені на банки після кризи, дали поштовх цьому новому ринку приватного кредитування. Банки були змушені новими регламентами діяти більш обережно, тому фонди, які змагалися з банками, виникли, щоб заповнити вакуум.
«Раптово система заповнюється приватними кредиторами, які хочуть дати гроші компаніям. Компанії бачать ці гроші і, звісно, занадто багато грошей змушує людей робити помилки», — каже він.
Він викладає лякаючий сценарій: «Раптово всі, хто позичає тобі гроші, хоче їх назад одночасно. І наступне, що ти знаєш, те, що починалося як дійсно хороша ідея, перетворюється на щось, що ризикує створити нестабільність, і замість того, щоб приносити користь економіці, фактично ризикує витягнути килим з-під неї».
Але Ларрі Фінк, голова найбільшого в світі керуючого активами BlackRock, нещодавно заявив BBC, що не згоден з тим, що приватний кредит загрожує світовій економіці. Проблеми, що впливають на деякі фонди, становлять невелику частку від загального ринку, каже він.
Сам BlackRock є одним із кількох компаній, які обмежили виведення грошей від нервових інвесторів з приватних кредитних фондів. Але Фінк впевнений, що немає жодних шансів на повторення фінансової травми, яку ми бачили в 2007-2008 роках, оскільки вважає, що фінансові інститути сьогодні більш надійні.
«Я не бачу жодних подібностей взагалі», – каже він. «Нуль».
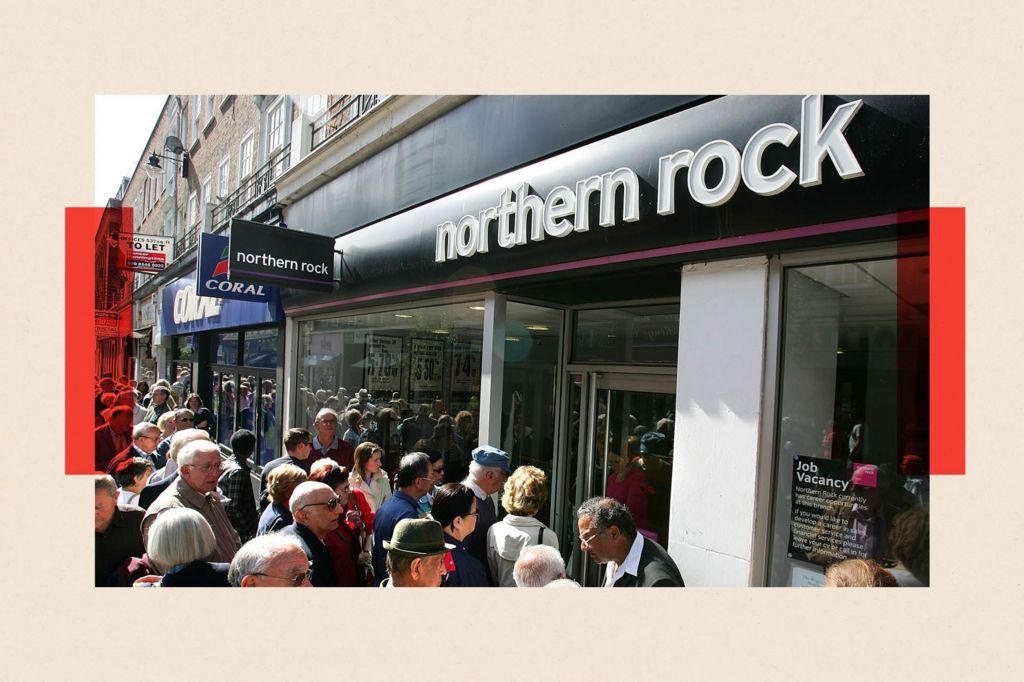
Проте, деякі порівнюють те, що відбувається в приватному кредитуванні, із повільним відтоком з банку. Ви, можливо, не побачите черги біля відділень Northern Rock, як це було в 2007 році, але існує черга людей, які хочуть повернути свої гроші.
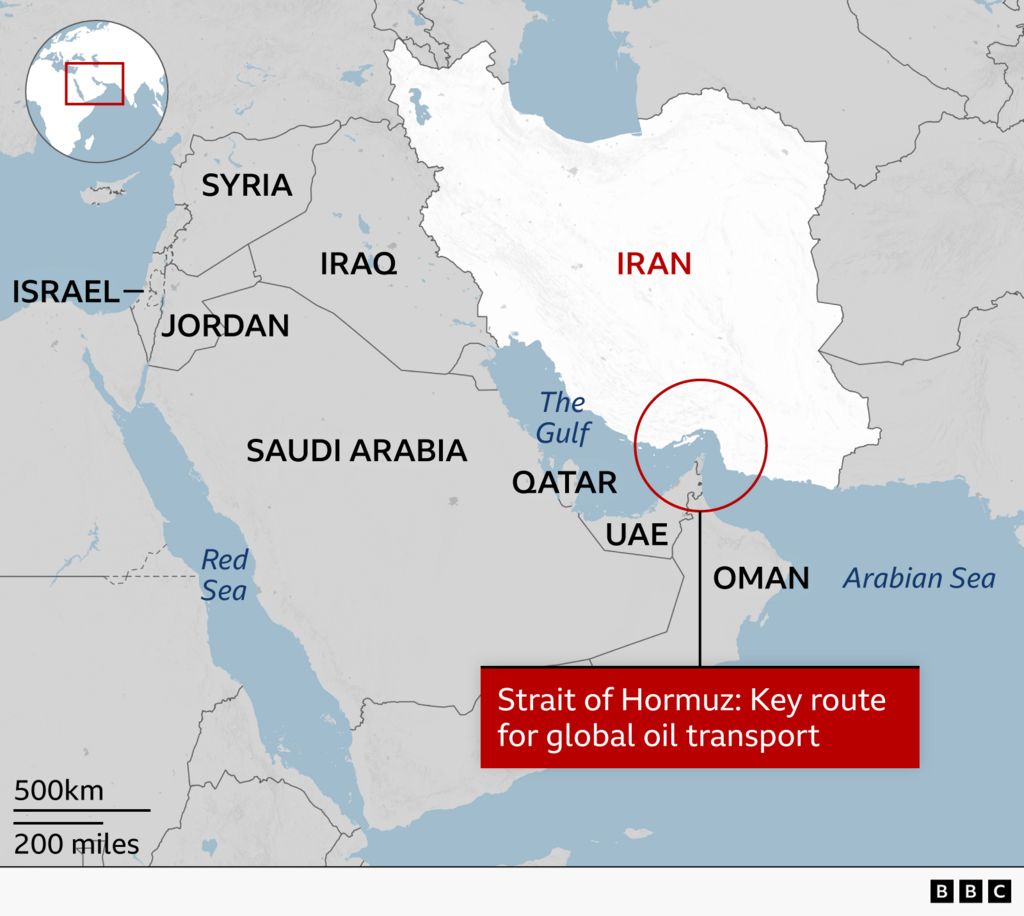
Іншим способом, яким може повторюватись історія, є різке зростання цін на енергоносії. Це стало причиною фінансової кризи 2008 року. Ціна на нафту марки Brent зросла з близько 50 доларів за барель на початку 2007 року до 100 доларів в кінці року, зрештою досягнувши піку в 147 доларів у липні 2008 року. Це було викликано зростаючим попитом з боку швидко розвиваючого Китаю, а також частково геополітичними напруженнями, пов’язаними з Іраном.
Сьогодні ціни на нафту зросли до понад 100 доларів за барель із попередженнями, що вони можуть зростати ще більше, якщо не буде швидкого вирішення конфлікту з Іраном, який фактично закрив найважливішу енергетичну артерію світу через Ормузьку протоку.
Фатіх Бірол, генеральний директор Міжнародного енергетичного агентства, назвав триваюче закриття Ормузької протоки «найбільшою кризою енергетичної безпеки в історії», наполягши на тому, що це «серйозніше», ніж попередні енергетичні потрясіння в 1973 році (коли деякі арабські держави наклали нафтове ембарго на Захід), 1979 році (внаслідок іранської революції) та 2022 році (Україна) «разом взяті».
Цей рівень похмурості ще не відображається у поточних цінах на нафту. Хоча ціни зросли більш ніж на 50% з часу конфлікту з Іраном, вони все ще далеко від рівнів, що спостерігалися перед останньою фінансовою кризою, коли нафта досягла 147 доларів за барель (в інфляційно скорегованих валютах це близько 190 доларів за барель).
Фондові ринки зараз знаходяться на історично високих рівнях — зовсім не те, що сталося під час нафтового шоку 1973 року, який викликав падіння на фондових ринках США на 40% з піку до дна.
Сара Брідан з Банку Англії очікує, що фондові ринки впадуть в якийсь момент, оскільки вони не повністю враховують численні ризики, що існують у глобальній економіці. Але на даний момент фондові ринки, здається, вважають, що мир рано чи пізно візьме гору, і багато великих компаній продовжують заробляти більше грошей, ніж інвестори очікували.
Але енергетичний шок — це частина контрольного списку ризиків Банку Англії, з якими Брідан боїться, що вони можуть виникнути одночасно.
«Що станеться, якщо відбудеться кілька з цих ризиків одночасно?», — запитує вона. «Основний макроекономічний шок, в той же час, як впевненість у приватному кредитуванні занепаде, разом з переоцінкою оцінок штучного інтелекту та інших ризикованих активів. Що станеться в такому оточенні і чи готові ми до цього?»
І тут Брідан надсилає ще один ризик, щоб додати до нашого потенційного кризового коктейлю.
Більше 2 трильйонів доларів надійшло в інвестиції в штучний інтелект, у тому, що співзасновник Microsoft Білл Гейтс назвав «божевіллям», а інші описали як бульбашку.
Це підвищило оцінки кількох гігантських компаній до того моменту, що 37% вартості основного індексу фондового ринку США, S&P 500, тепер зосереджено всього в семи компаніях (включаючи Nvidia, Microsoft, материнську компанію Google Alphabet та Amazon, які також є одними з найбільших витрат на інфраструктуру штучного інтелекту).
Це означає, що мільйони людей, які інвестують у фонди, що відслідковують індекси, вкладатимуть значну частину своїх заощаджень у штучний інтелект, незалежно від того, хочуть вони цього чи ні.
Великий продаж цих компаній вразить заощаджувачів — включаючи фізичних осіб і пенсійні фонди у Великій Британії — і неминуче похитне бізнесову та споживчу впевненість.
Лопання бульбашки доткомів, пік якої відбувся в березні 2000 року, допомогло спровокувати рецесію в 2001 році. Технічно важкий індекс NASDAQ впав майже на 80% з березня 2000 року до жовтня 2002 року, знищивши мільярди в ринковій вартості. Цей крах компаній, пов’язаних з інтернетом, величезні інвестиційні втрати і широко поширені звільнення в технологічному секторі викликали ширше зниження в економіці.
Також існує питання, наскільки ефективно політики зможуть приборкати фінансовий вогонь.
У 2008 році уряди врешті-решт взяли під контроль хаос, вливши мільярди державних грошей у великі банки, щоб запобігти їх краху, та підвищуючи гарантії на банківські депозити, щоб запобігти втечі заощаджувачів. Одночасно основні центральні банки знизили ставки, включаючи рідкісне координоване зниження ставок восени того року.
Але деякі побоюються, що такі варіанти можуть більше не існувати.
У 2008 році державний борг Великої Британії становив менше 50% національних доходів. Сьогодні це число вже наближається до 100%, після великих втручань у 2008 році, рятування банків, підтримки зарплат під час COVID-19 та енергетичних субсидій у 2022 році після вторгнення Росії в Україну. Таким чином, можливості уряду позичати гроші значно обмежені.
Мохамед Ель-Еріан використовує аналогію пожежної команди, яка вичерпала запаси води. «Уряди та центральні банки були змушені реагувати на кризу за кризою, і в міру цього вони вичерпали свої можливості реагування,» — попереджає він.
Цю думку підтримує Міжнародний валютний фонд (МВФ), який раніше цього місяця заявив, що численні економічні виклики світу відбуваються в той час, коли «політичний простір був зменшений».
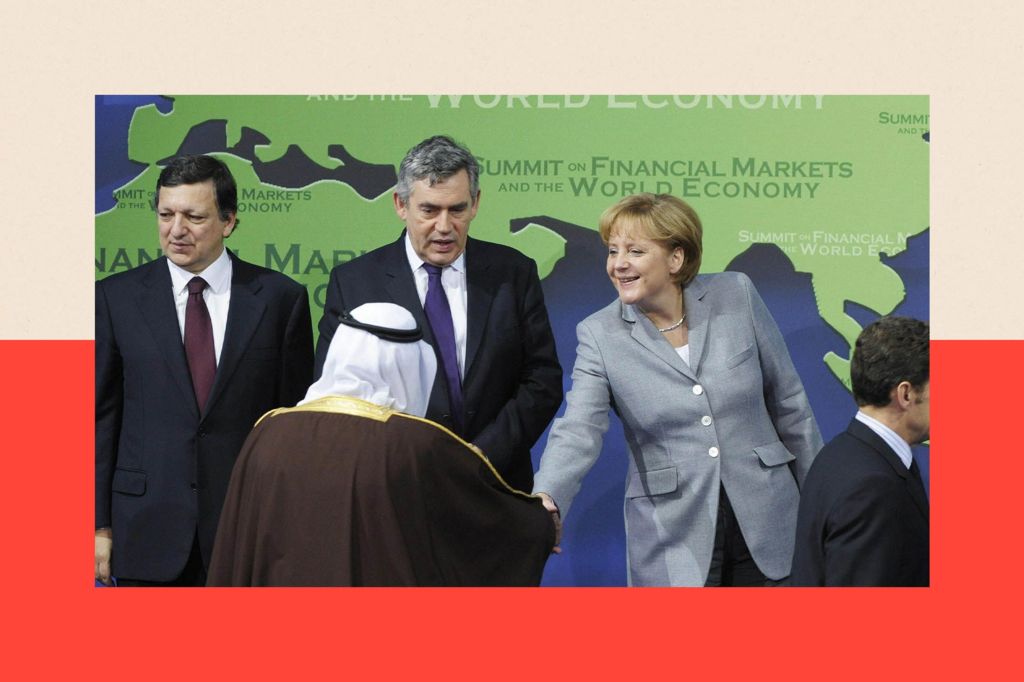
Крім того, поганий стан міжнародних відносин. Під час кризи 2008 року національні лідери зустрічалися на серії екстрених зустрічей, включаючи вирішальну в Вашингтоні в листопаді 2008 року, де з’ясовували свій план вкласти мільярди в банки, а також у Лондоні в квітні 2009 року.
Гордон Браун, прем’єр-міністр, який допоміг очолити міжнародну відповідь, заявив, що сильна міжнародна співпраця те, що допомогло уникнути перетворення кризи на депресію.
Усе це може бути більш складно сьогодні через значні розбіжності між багатими країнами щодо торгової політики, НАТО та навіть статусу Гренландії.
На початку цього місяця, пишучи про небезпеки фінансової кризи, МВФ зробив акцент на тому, що «міжнародна співпраця зараз слабша», ніж в попередні роки. Імплікація, на думку, що в еру війни в Європі, торгових війн між США і Китаєм, та політики «Америка насамперед» президента США Дональда Трампа, буде значно складніше для урядів залишити осторонь свої відмінності і зібратися за столом кризи, як це було в 2008 році.
Браун неодноразово попереджав про небезпеки ізоляціоністського, «ми проти них» підходу до міжнародних справ.
Сара Брідан, однак, дає нотку оптимізму, стверджуючи, що банки мають більшу здатність поглинути шоки, ніж у 2008 році.
Вона з упевненістю зазначає, що банки сьогодні «набагато більш капіталізовані» — іншими словами, у них більше резервів готівки, а не покладатися на позичені гроші.
«Я не думаю, що якщо ми отримаємо стрес, це буде такого ж масштабу», — говорить вона.
Мохамед Ель-Еріан погоджується – частково. «Ми не зовсім у 2008 році, бо я не вірю, що банківська система, а отже, гроші вкладників та платіжна система, під загрозою. Але ми знаходимося в моменті 2008 року, оскільки фінансова система може посилити економічні вразливості, які можуть привести до рецесії».
А якщо це трапиться, він упевнений, хто потерпить найбільше.
«Економічні та фінансові вразливості, як правило, виявляють найбільш уразливі сегменти населення. Вони мають найменшу стійкість та зазнають особливо сильного удару», — говорить він.
Боббі Сігал, нині вчитель математики, стверджує, що фінансові ринки зараз навіть складніші, і ніколи не знаєш, які неприємності ховаються під поверхнею.
«Ви фактично передаєте фінансові інструменти з однієї особи іншим, не знаючи, що всередині. І я думаю, що проблема в тому, якщо щось станеться, це може швидко ескалувати на фінансових ринках. І це те місце, де ви не хочете бути останньою людиною, яка залишилася з цим пакетом».
© Getty Images
BBC InDepth – це платформа на вебсайті та в додатку для найкращого аналізу, з новими перспективами, що підривають припущення, та глибокими дослідженнями найбільших проблем дня. Емма Барнетт і Джон Сімпсон представляють свій вибір найцікавіших глибоких матеріалів та аналізів щосуботи. Підписуйтесь на розсилку новин тут.


